


PayPay証券 100円から株や投資信託を購入できる
4.1538.00 レビュー
アプリの仕様
- バージョン
- 3.58.1
- 更新日
- ライセンス
- Free
- ダウンロード
- 500,000+
- 開発者
- PayPay証券株式会社
- カテゴリ
- ファイナンス
- プラットフォーム
- Android
スクリーンショット
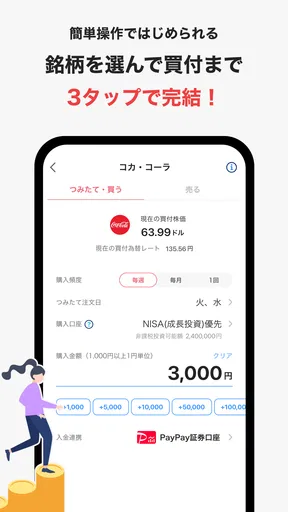
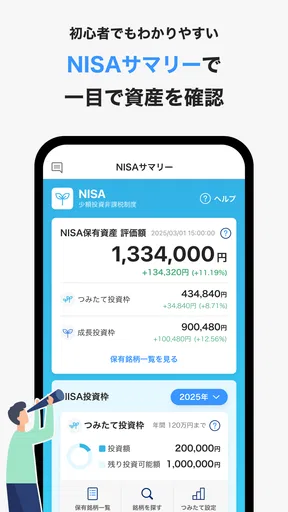
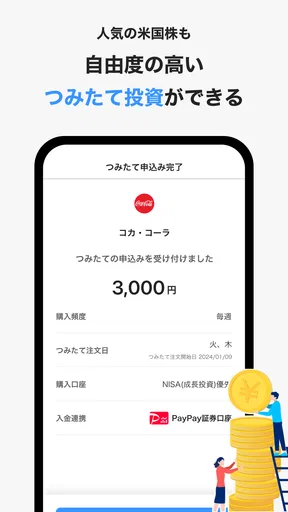
 分析者 AppCompare
投資を始めたいと思っても、まとまった資金や難しい操作への不安が先に立つことがあります。私が実際にPayPay証券 100円から株や投資信託を購入できるを触って感じたのは、投資を特別な作業にせず、日常の中で少しずつ向き合える形にしていることでした。名前の通り、株式や投資信託を少額から購入できる金融アプリで、NISAにも対応しています。
開発元はPayPay証券株式会社です。無料で利用でき、金融カテゴリのアプリとして、年齢区分は3歳以上。ストアでは平均4.1の評価があり、評価数はおよそ三千七百件、インストール数は五十万以上に達しています。数字だけで優劣は決められませんが、少額投資を試したい人が継続的に候補にしているアプリだと感じました。
最初の一週間で感じる使いやすさと注意点
最初に良いと思ったのは、投資先を選ぶ前に「いくらなら無理なく続けられるか」を考えやすい点です。大きな金額を用意してから始めるのではなく、少額から購入を検討できるため、価格変動への心理的な負担を抑えながら投資の流れを覚えられます。投資未経験者にとって、この入り口の低さはかなり大きな魅力です。
初週は、銘柄や投資信託を眺め、購入金額を決め、注文後の保有状況を確認するという流れを覚える期間になります。ここで大切なのは、少額だからといって値動きがなくなるわけではないことです。金額が小さくても、含み損益が表示されると気持ちは動きます。私は最初から利益を狙うより、画面を見たときに慌てない金額で操作を覚える使い方を勧めます。
通常の証券会社のアプリと比べると、細かな注文条件や専門的な分析を最初から追い込むより、購入までの心理的な壁を下げる方向に向いています。そのため、投資用語を一つずつ学びながら始めたい人には合います。一方で、チャート分析、複雑な注文方法、豊富な市場情報を一つの画面で細かく扱いたい人には、一般的な証券会社の取引アプリの方が満足しやすいでしょう。
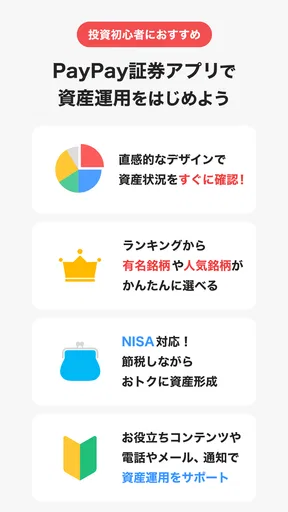
NISA対応も、初週のうちに確認しておきたいポイントです。長期運用を考えるなら、通常の購入とNISAでの扱いを混同せず、自分がどの口座で何を買うのかを理解してから進めるべきです。制度は便利そうに見えても、商品選びや売却の判断まで自動で正解にしてくれるものではありません。アプリの手軽さと、制度を理解する責任は別に考えた方が安全です。
例えば、給料日の後に食費や家賃を先に確保し、余裕のある範囲だけを投資に回す場面を考えてみてください。少額購入に対応していることで、生活費を圧迫するほどの資金を移さず、投資を始める練習ができます。ただし、少額で始められることが「何度買っても家計に影響しない」という意味ではありません。購入履歴を月単位で確認し、合計額を見る習慣を最初から作るのが実用的です。
選ぶ前に読んでおきたい記事

遅延時に見えてくる、Yahoo!乗換案内の利用者どうしの支え合い

Tile Explorerは中断や通信断からどこまで戻れるか

Uber Eatsの価値は料理選びから「待ち時間の見える化」へ

テレビのリモコンが見つからない夜に、スマホが頼れる一台になる理由

8 Ball Poolへ移る価値はあるか 狙いと手球の位置を読む対戦の魅力

Family Spaceの位置共有は、家族の連絡をどう穏やかにするか
少額投資の便利さを、衝動買いに変えないために
このアプリの強みは、投資を身近にすることです。しかし、身近さはそのまま誘惑にもなります。値上がりした銘柄を見つけると追加購入したくなり、下落すると取り戻したくなる。少額で操作できるからこそ、購入ボタンを押す回数が増えやすい点には注意が必要です。
私なら、最初の一週間は購入回数を増やすより、候補をメモして翌日もう一度見直します。すぐに買わない時間を置くことで、話題性だけで選んでいないか確認できます。特に、身近な企業だから安心、よく聞く商品だから安全、という判断は投資理由として十分ではありません。企業や投資信託の中身を調べる習慣がない人は、アプリの簡単さに任せすぎない方がよいです。
一か月ごとに使うと見えてくる価値
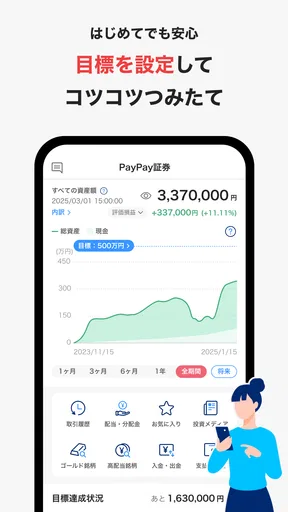
初回の新鮮さが落ち着いた後、このアプリに残る価値は「少額で買えること」だけではありません。毎月決まったタイミングで保有状況を確認し、投資額と生活費のバランスを見直せる点にあります。投資を一度きりのイベントではなく、家計管理の一部に置きたい人なら、月ごとの確認画面を習慣化しやすいでしょう。
私が勧めたいのは、毎日値動きを追う使い方ではありません。月に一度、購入額、保有状況、今後も続けられる金額を確認する方法です。毎日確認すると、短期の変動に反応して売買したくなります。少額投資の利点を生かすなら、頻繁な判断を減らし、生活に無理のない範囲で続ける方が向いています。
月末に家計を振り返る人なら、投資の確認を同じ日に組み込むと忘れにくくなります。例えば、固定費を確認した後に、今月の購入額が予定を超えていないかを見る流れです。ここで「投資に回した金額」と「値上がりした金額」を分けて考えることが重要です。評価額が増えていても利益が確定したわけではなく、反対に下がっていても、その時点だけで長期的な結果を断定できません。
通常の銀行預金と比べれば、価格変動を受ける分だけ管理が必要です。反対に、専門性の高い証券アプリと比べれば、少額で投資行動を始めるきっかけを作りやすい。私はこの中間にある立ち位置が、このアプリの長期的な価値だと見ています。投資を完全に任せたい人向けというより、自分で確認する習慣を作りたい人向けです。
続けるための管理と、意外に見落としやすい負担
維持の負担は、アプリを開く操作そのものより、購入判断を続けることにあります。少額だから簡単に見えても、何を買うか、いつ確認するか、どこまで損失を受け入れるかは自分で決めなければなりません。アプリが使いやすいほど、投資判断まで簡単だと誤解しやすいので、ここは切り分けて考える必要があります。
私なら、購入前に三つのルールを決めます。生活費や急な支出に使うお金は投資しないこと、購入理由を短く書き残すこと、確認日以外は値動きだけを理由に売買しないことです。特に購入理由を残す方法は有効です。後から見返したとき、企業や商品の内容を見て選んだのか、直前のニュースや値上がりだけで動いたのかが分かります。
投資信託を選ぶ場合も、少額で買えることだけで決めない方がよいでしょう。どのような資産に投資するのか、値動きの特徴は何か、長く保有するつもりがあるかを確認してから選ぶべきです。株式を選ぶ場合は、少額購入によって分散しやすくなる一方、保有する銘柄が増えすぎると管理が面倒になります。少額で始められる強みを、無計画に商品数を増やす理由にしないことが大切です。
アプリの更新も継続利用では意識したい部分です。現在のバージョンは3.58.1で、利用には10以上のOSが必要です。端末を長く使っている人は、インストール前にOS条件を確認しておくと、始めたいときに設定でつまずきにくくなります。金融アプリでは、利用環境の確認を後回しにしない方が安心です。
一か月後に疲れやすい人、疲れにくい人
このアプリで疲れやすいのは、短期的な利益を毎回確認したい人です。少額で購入できるため、試しに買う回数が増え、保有商品が多くなり、確認項目も増えていきます。値上がりしたら売る、下がったら買い増すという反応を繰り返すと、投資というより価格表示を追う作業になってしまいます。
また、投資の勉強をアプリだけで完結させたい人にも注意が必要です。購入のきっかけは作れても、金融商品の仕組み、リスク、税制、資産配分まで自動的に理解できるわけではありません。アプリ外で基本を学ぶ時間を取りたくないなら、まずは預金など値動きの少ない方法を中心にし、投資は急がない方がよい場合もあります。
逆に、毎月の金額を小さく決め、確認日を限定し、買った理由を記録できる人には疲れにくい設計です。利益を急がず、投資に慣れるための道具として使うなら、少額購入の意味がはっきりします。私は、最初から大きな成果を求める人より、数か月後も無理なく続けられる仕組みを作りたい人に向いていると判断しました。
他の選択肢と比べて、どこで選ぶべきか
銀行の預金は値動きを気にせず資金を置きやすく、生活防衛資金の管理には向いています。投資信託を中心に扱うサービスは、長期の積立や資産配分を考えやすい場合があります。大手証券会社のアプリは、情報量や注文方法、分析機能を重視する人に適しています。
その中でPayPay証券を選ぶ理由は、株や投資信託を少額から購入でき、投資を始めるまでの心理的な距離が短いことです。反対に、銘柄分析を深く行いたい人、複雑な注文を使いたい人、取引の自由度を最優先する人は、別の証券サービスを比較した方が納得しやすいでしょう。NISA対応も魅力ですが、NISAを使えることだけで商品選びが決まるわけではありません。
無料で始められる点も入口としては便利です。ただし、無料という言葉だけで投資コストがないと考えるのは危険です。実際に購入する前に、対象商品の条件や取引に関わる費用を自分で確認してください。ここを確認せず、少額だから問題ないと進めるのは、アプリの使いやすさを活かしきれない使い方です。
長く残るアプリか、最初だけ便利なアプリか
私の結論は、投資初心者の習慣作りには長く残る可能性がある一方、全員が最終的に使い続けるタイプではない、というものです。最初の魅力は少額購入のしやすさですが、継続価値は、購入額を管理し、確認頻度を抑え、自分の目的に合わせて使えるかどうかで決まります。
とくに、給料日後に少額を投資へ回し、月末に家計と保有状況を一緒に確認する使い方なら、日常に自然に組み込めます。値動きに振り回されず、投資先を増やしすぎず、NISAの扱いも理解しながら進める。この三つを守れるなら、単なるお試しアプリで終わらず、長期的な資産形成を考える入口になります。
一方で、短期売買の判断材料を多く求める人や、投資を完全に自動化したい人には物足りなさが残るでしょう。投資の責任をアプリに預けたい人にも勧めません。少額で始められることと、損失の可能性が小さいことは同じではないからです。
総合的には、PayPay証券株式会社が提供するこの無料アプリは、投資への最初の一歩を軽くしながら、毎月の確認習慣を作りたい人におすすめです。評価は4.1で、年齢区分は3歳以上。私は、少額で試して終わるのではなく、家計に無理のないルールを決めて使う人ほど、このアプリの良さを長く感じられると思います。
メリット
- 100円から始められ、投資初心者でも少額で試しやすい
- スマホだけで口座開設から取引まで完結できる
- 米国株や投資信託を少額で分散購入しやすい
- PayPay残高などを使った入金に対応している
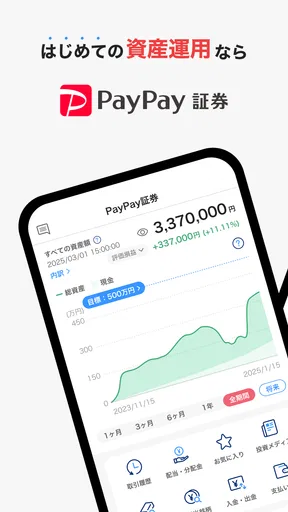
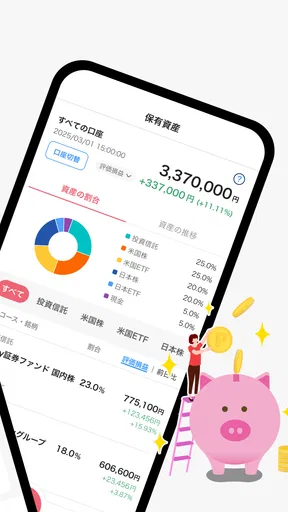
- アプリ画面がシンプルで保有資産を確認しやすい
デメリット
- 取扱銘柄や商品数は一般的な証券会社より限られる
- 通常の株式取引と異なる独自の取引価格が適用される
- 手数料やスプレッドを事前に確認する必要がある
- NISA対応状況や対象商品に制限がある場合がある
- 本格的な分析機能や注文方法を求める人には物足りない
PayPay証券 100円から株や投資信託を購入できるに関するよくある質問
PayPay証券では本当に100円から株や投資信託を購入できますか?
はい、PayPay証券では少額から投資を始められる点が大きな特徴です。投資信託は比較的少ない金額から購入でき、株式も金額を指定して取引できるため、まとまった資金がない人でも利用しやすい設計です。ただし、商品や取引方法によって最低購入金額、手数料、対象銘柄などが異なるため、注文前にアプリ内の条件を確認してください。
PayPay証券の利用にはどのような口座開設や本人確認が必要ですか?
利用するには、アプリから証券口座を申し込み、氏名、住所、生年月日などの基本情報を入力したうえで本人確認を行う必要があります。本人確認書類やマイナンバー関連書類の提出を求められる場合があり、審査完了まで一定の時間がかかります。すぐに取引できるとは限らないため、余裕を持って手続きを進めるのがおすすめです。
PayPay証券で購入できる株や投資信託の種類は豊富ですか?
PayPay証券では、国内外の有名企業の株式や、複数の資産に分散投資できる投資信託などを取り扱っています。少額で始めやすく、初心者が知っている企業やテーマから選びやすい一方、一般的な大手証券会社と比べると、取り扱い銘柄や投資商品の種類が限られることがあります。希望する銘柄がある場合は、事前に対応状況を確認しましょう。
PayPay証券の手数料やスプレッドはどのくらいかかりますか?
PayPay証券では、取引内容や商品によって手数料の仕組みが異なります。株式取引では、売買価格に含まれるスプレッド形式のコストが発生する場合があり、投資信託では信託報酬などの保有コストがかかります。表示される購入価格だけで判断せず、注文画面や公式の手数料案内で、実質的な費用を確認してから取引することが大切です。
PayPay証券は投資初心者でも安全に使えるアプリですか?
PayPay証券は、少額投資やシンプルな操作を重視したサービスのため、投資初心者でも始めやすいアプリです。PayPayとの連携を活用できる場面もあり、資金管理をまとめやすい点も便利です。ただし、投資元本が保証されるわけではなく、株価や基準価額が下落して損失が出る可能性があります。余裕資金で利用し、リスクを理解したうえで始めてください。


